Votre patrimoine mérite une stratégie, pas une accumulation de produits.
Épargne, retraite, protection de la famille, fiscalité, projets : tout est lié. Une décision prise sur l'un de ces sujets a des conséquences sur les autres.
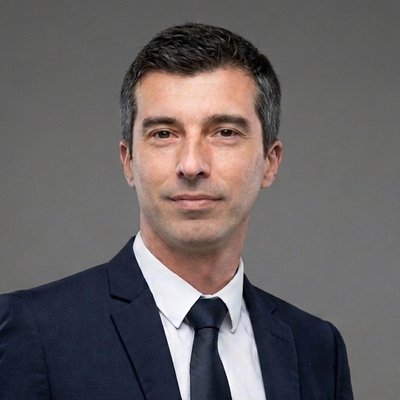
« Je ne commence jamais par un produit. Je commence par vous : vos revenus, vos projets, vos proches. Les solutions viennent ensuite, et elles doivent toutes aller dans le même sens. »
Les six piliers de votre patrimoine
Votre épargne. Bien placée, diversifiée, avec des frais raisonnables ?
Votre retraite. Quel revenu réel, et quel complément prévoir ? Voir le bilan retraite.
Votre fiscalité. PER, assurance vie, contrat de capitalisation : le bon outil selon votre tranche.
Vos proches. Prévoyance, capital décès, clauses bénéficiaires.
Vos projets. Achat immobilier, études des enfants, création d'entreprise.
L'avenir. Organiser dès maintenant qui recevra quoi, dans les meilleures conditions.
⚠️ Avertissement sur les risques
Les performances passées ne préjugent pas des performances futures. Les supports en unités de compte comportent un risque de perte partielle ou totale du capital investi, leur valeur pouvant évoluer à la hausse comme à la baisse selon les marchés financiers. Seul le fonds en euros bénéficie d’une garantie du capital par l’assureur, dans les conditions prévues au contrat.
Ce que je mets en place
Votre patrimoine est-il bien organisé ?
Comment je travaille
Premier échange
20 minutes, gratuit.
Bilan
Vos informations et l'analyse de vos contrats existants.
Recommandations
Claires, chiffrées, solutions comparées.
Suivi
Point annuel, ajustement à chaque étape de vie.
📍 Je viens à vous ou RDV à mon bureau
Chez vous ou sur votre lieu de travail, en Haute-Savoie (Annecy, Genevois, Chablais), dans l'Ain et le Pays de Gex et en Savoie. Pour le reste de la France, en visio ou sur RDV.
Plus de 35 assureurs comparés pour vous
Indépendant, je travaille avec des compagnies reconnues et je sélectionne pour chaque client le contrat le mieux adapté, sans obligation envers aucune d'entre elles.




Vos questions
À partir de quel patrimoine faire appel à vous ?
Il n'y a pas de seuil. Un bilan est utile dès qu'on a des revenus à protéger, une épargne à placer ou une retraite à préparer.
Faut-il changer tous mes contrats ?
Non. Un contrat ancien bien conçu se garde. Mon analyse consiste aussi à vous dire ce qui fonctionne déjà.
Comment êtes-vous rémunéré ?
Je suis rémunéré par les assureurs sur les contrats mis en place, comme tout courtier. Seuls le bilan retraite et l'assurance de prêt font l'objet d'honoraires, toujours annoncés à l'avance.
Construisons votre stratégie
Un premier échange de 20 minutes, gratuit et sans engagement.
Sources et informations importantes
Sources consultées :
- impots.gouv.fr : Fiscalité de l'épargne retraite et de l'assurance vie
- service-public.fr : Fiches pratiques officielles de l'administration française
- legifrance.gouv.fr : Textes de loi : Code de la sécurité sociale, Code général des impôts, Code des assurances
Les informations de cette page sont fournies à titre indicatif, à partir de sources officielles à la date de mise à jour, et peuvent évoluer avec la réglementation. Elles ne constituent ni un conseil personnalisé, ni une offre contractuelle, et ne remplacent pas une étude de votre situation. Les garanties, tarifs et conditions d’adhésion dépendent de chaque contrat et de votre situation personnelle. Seuls les documents contractuels de l’assureur font foi. Les performances passées ne préjugent pas des performances futures. Les supports en unités de compte proposés dans les contrats comportent un risque de perte partielle ou totale du capital investi, leur valeur pouvant évoluer à la hausse comme à la baisse selon les marchés financiers.
Dernière mise à jour : novembre 2026.
Stratégie Future SARL, courtier en assurances inscrit à l'ORIAS sous le n° 23 003 102 (www.orias.fr).