Assurance vie : un contrat choisi pour vous, pas pour un réseau bancaire.
Frais d'entrée, frais de gestion, qualité du fonds euros, choix des supports : sur 20 ans, l'écart entre un bon et un mauvais contrat se chiffre en dizaines de milliers d'euros.
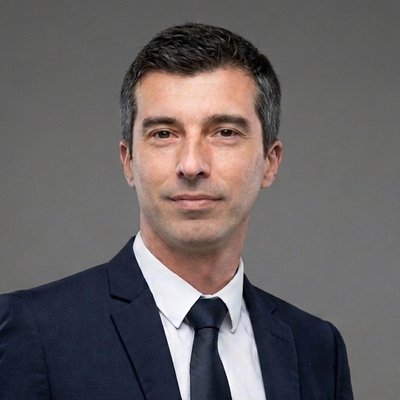
« Beaucoup de contrats d'assurance vie ont été vendus au guichet, sans comparaison. Je regarde ce que vous payez vraiment, ce que ça rapporte, et je vous propose mieux quand c'est possible. »
Quatre usages en un seul contrat
Faire fructifier
Fonds euros sécurisé et unités de compteiSupports investis en actions, obligations, immobilier ou private equity. Ils visent un rendement plus élevé, mais présentent un risque de perte en capital. pour viser plus de rendement sur le long terme.
Transmettre
Un cadre fiscal très favorable, en dehors de la succession.
Protéger un proche
La clause bénéficiaire désigne précisément qui reçoit quoi.
⚠️ Avertissement sur les risques
Les performances passées ne préjugent pas des performances futures. Les supports en unités de compte comportent un risque de perte partielle ou totale du capital investi, leur valeur pouvant évoluer à la hausse comme à la baisse selon les marchés financiers. Seul le fonds en euros bénéficie d’une garantie du capital par l’assureur, dans les conditions prévues au contrat.
Un avantage qui grandit avec le temps
Repères fiscaux clés
Après 70 ans, les gains sont exonérés de droits de succession. Repères simplifiés : chaque situation mérite une analyse.
💡 Ouvrez tôt, même petit
Le délai de 8 ans court à partir de l'ouverture du contrat. Ouvrir dès maintenant avec un petit montant, c'est prendre date.
Votre assurance vie est-elle performante ?
Comment je travaille
Premier échange
20 minutes, gratuit.
Analyse
Frais et performances de vos contrats actuels.
Proposition
Plusieurs assureurs comparés, allocation adaptée.
Suivi
Arbitrages, clause bénéficiaire, ajustements.
📍 Je viens à vous ou RDV à mon bureau
Chez vous ou sur votre lieu de travail, en Haute-Savoie (Annecy, Genevois, Chablais), dans l'Ain et le Pays de Gex et en Savoie. Pour le reste de la France, en visio ou sur RDV.
Plus de 35 assureurs comparés pour vous
Indépendant, je travaille avec des compagnies reconnues et je sélectionne pour chaque client le contrat le mieux adapté, sans obligation envers aucune d'entre elles.




Vos questions
Combien faut-il pour ouvrir une assurance vie ?
Certains contrats s'ouvrent avec quelques centaines d'euros et des versements programmés. L'essentiel est d'ouvrir tôt.
Puis-je récupérer mon argent ?
Oui, à tout moment, totalement ou partiellement.
Faut-il garder mon contrat bancaire ?
Pas forcément. Je compare gratuitement. Un contrat de plus de 8 ans se conserve souvent, en ouvrant un second contrat plus performant à côté.
Mon capital est-il garanti ?
Le fonds euros est garanti par l'assureur. Les unités de compte ne le sont pas et présentent un risque de perte en capital.
Faites le point sur votre épargne
Un premier échange de 20 minutes, gratuit et sans engagement.
Sources et informations importantes
Sources consultées :
- impots.gouv.fr : Fiscalité de l'épargne retraite et de l'assurance vie
- service-public.fr : Fiches pratiques officielles de l'administration française
- legifrance.gouv.fr : Textes de loi : Code de la sécurité sociale, Code général des impôts, Code des assurances
Les informations de cette page sont fournies à titre indicatif, à partir de sources officielles à la date de mise à jour, et peuvent évoluer avec la réglementation. Elles ne constituent ni un conseil personnalisé, ni une offre contractuelle, et ne remplacent pas une étude de votre situation. Les garanties, tarifs et conditions d’adhésion dépendent de chaque contrat et de votre situation personnelle. Seuls les documents contractuels de l’assureur font foi. Les performances passées ne préjugent pas des performances futures. Les supports en unités de compte proposés dans les contrats comportent un risque de perte partielle ou totale du capital investi, leur valeur pouvant évoluer à la hausse comme à la baisse selon les marchés financiers.
Dernière mise à jour : novembre 2026.
Stratégie Future SARL, courtier en assurances inscrit à l'ORIAS sous le n° 23 003 102 (www.orias.fr).